
2026年9月15日、飲食料品の消費税率を2027年4月1日から2年間、8%から1%へ引き下げる大綱が閣議決定されました。店内飲食は10%のまま、対象となる持ち帰りや出前は1%。同じ料理でも、店内と持ち帰りの税率差は2ポイントから9ポイントへ広がる案です。
私は今回の減税案で、飲食店が最初に確かめるべきなのは「納税した後に、いくらお金が残るか」だと考えています。消費税の計算は複雑でわかりにくく、また数%の違いなら影響も小さいと感じるかもしれません。しかし、ただでさえ利益をつかみにくい飲食業で、仕入れ時の支払いと後から発生する納税額の両方が変わる可能性があり、対策が必要です。目先の支払額だけで値下げを決めると、必要なお金を残せなくなる恐れがあります。
私は自分でも飲食店を経営し、支援先の数字と店舗運営を見ている立場から「納税資金」「値付け」「注文の記録」を一緒に整える必要があると考えています。この記事では、制度案を確認したうえで、この三つの論点を見解と事例を交えて説明します。その後、準備する七項目と日々の進め方を整理し、最後に今月から始める行動を提案します。
※制度の確認日:2026年9月17日。 大綱は閣議決定済みですが、法案の成立を前提とする内容です。国税庁が9月15日に公開した特設サイトとQ&Aも、国会で可決・成立した場合の説明と明記しています。以下の1%の税率や特例は、この案が実施される場合として読んでください。
制度案では持ち帰り1%と店内10%に分かれる
対象は、現在の軽減税率が適用される飲食料品です。酒類と外食は含まれず、対象となる新聞の定期購読は8%に残ります。期間は2027年4月1日から2029年3月31日までの2年間です。
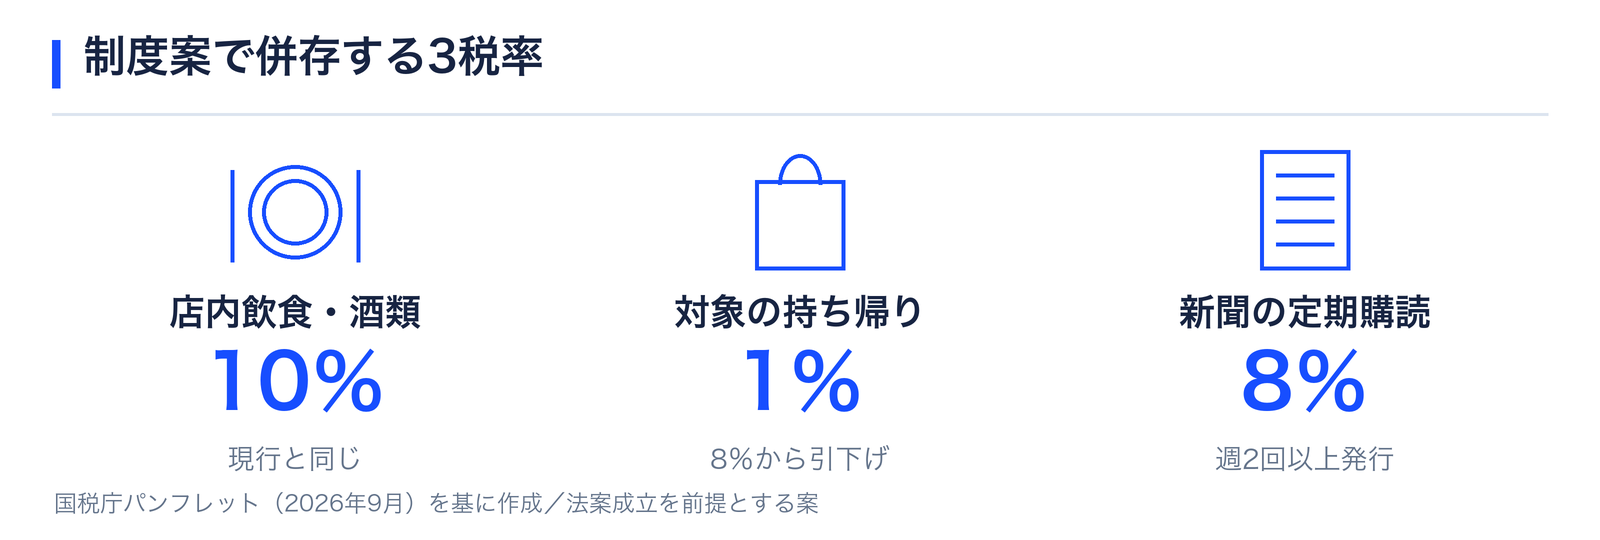 図1 制度案で併存する三つの税率
| 店に関係する取引 | 現在 | 制度案の適用期間中 |
|---|---|---|
| 店内での飲食 | 10% | 10% |
| 酒類を除く持ち帰り・通常の出前や宅配 | 8% | 原則1% |
| 酒類の販売 | 10% | 10% |
| 週2回以上発行される新聞の定期購読 | 8% | 8% |
店で適用する税率は、商品と提供方法の組み合わせによって変わります。持ち帰りでも酒類は10%です。また、出張先で調理や配膳をするケータリングなどは、料理を届ける通常の出前とは異なり、外食として扱われます。
3月までに8%で売った商品の返品を4月以降に受ける場合は、販売時の8%で処理する必要があります。月をまたぐ仕入れの請求書に8%と1%が混在することもあります。メーカーには、新しい税率で販売できるかに加え、過去の取引を元の税率で処理できるかも確認が必要な場合があります。
国税庁のQ&Aには、簡易課税の計算、課税方式の変更届出、中間申告、総額表示に関する特例も示されています。自店に適用される特例や必要な届出は税理士に、レジの設定や会計ソフトとの連携はメーカーに確認しておく必要があります。今回の案は減税を2年間に限るため、期間が終わると対象飲食料品の税率は1%から8%に戻ります。
機器の導入や改修を検討する際は、減税開始時に1%へ変える作業と、終了時に8%へ戻す作業の両方について、対応方法と費用を確認しておきましょう。
最初に考える三つの論点:納税資金・値付け・注文の記録
私が優先して考えたいのは、下記の記録です。
①納税に備えて残すお金
②売り方ごとの価格
③注文区分
納税用の資金を見込み、採算に合う価格を決め、その価格と税率で正しく会計できるようにします。実際の作業では、注文の記録と集計も早めに始め、納税額と価格を判断する材料を揃えておきましょう。
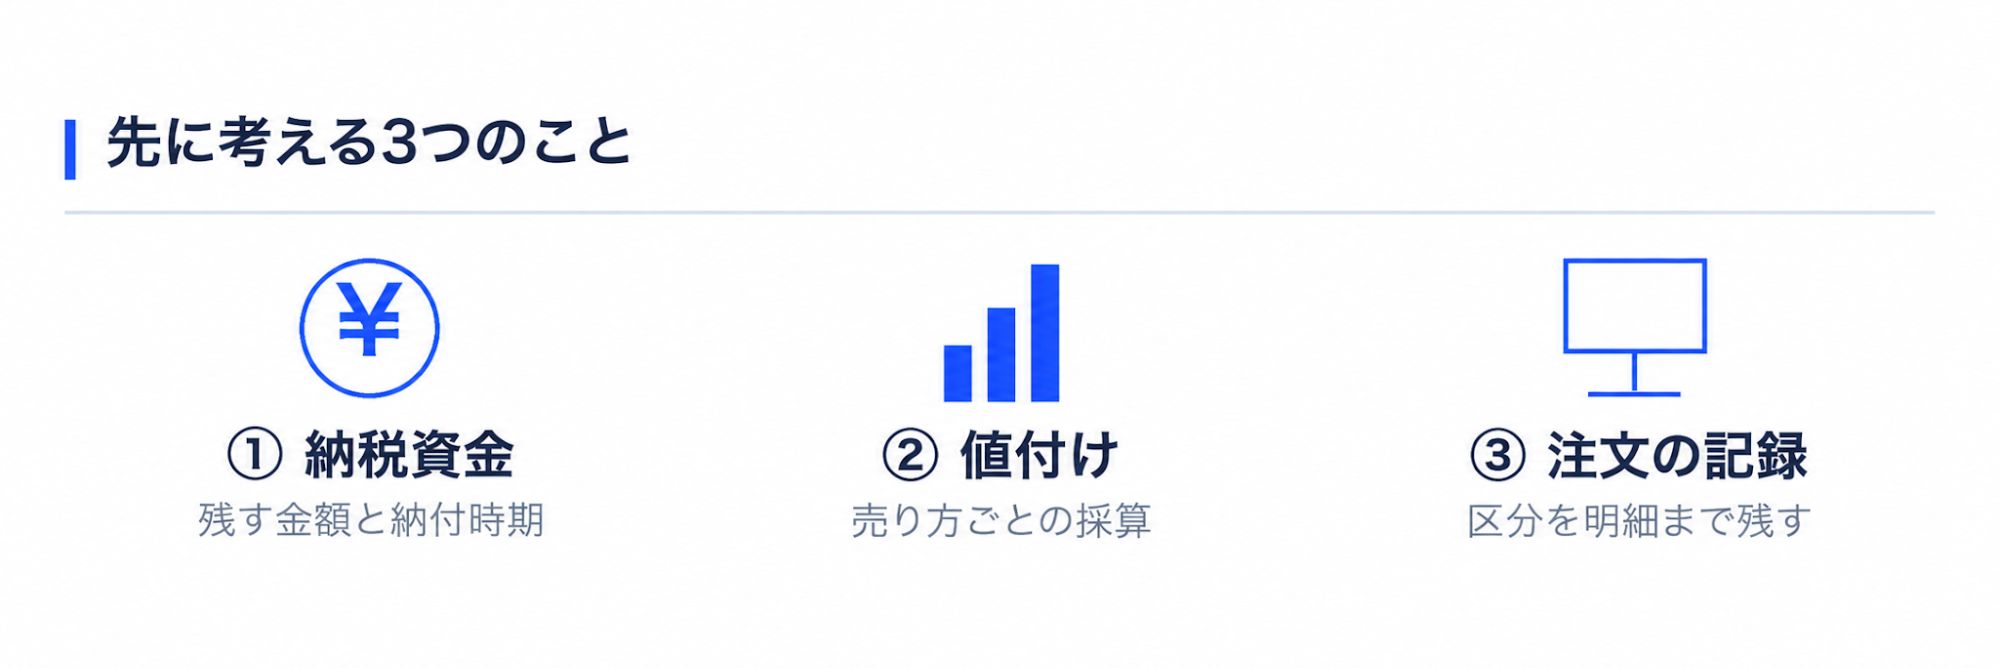 図2 制度案を店舗の実務に置き換える
①納税資金:仕入れの支払いが減っても、納税用のお金を残す
私は、納税の見込額を確認するまでは、仕入れの支払いが減った分を値下げや追加の仕入れに回さない方がよいと考えています。店の口座に残っていても、後で支払う消費税に充てる必要があるからです。
税率が変わった年に、納税資金で困った店を見たことがあります。2019年10月に軽減税率が始まったとき、私が支援していた店内飲食が中心の店では、売上にかかる税率が8%から10%に上がる一方、食材の仕入れは8%のままでした。お客様から預かる消費税が増えた分、月末の残高は前年より増えて見えました。
店主はそれを売上が伸びた分だと受け取り、厨房機器の更新に使いました。翌年の申告で納付額が前年より大きく増えていることを知り、支払いの段取りを組み直すことになりました。今回はこの逆で、仕入れで払う税が減る分が手元に残ります。方向は違いますが、「手元に残ったお金の一部が、後で納める消費税である」という構造は同じです。
私なら、変更が分かった時点で税理士と納付見込額を出し、毎月残す金額を決めます。今回の減税でも、納付額がどう変わるかを先に確認することが大切です。
まず、消費税の納付額をどう計算するかを確認しましょう。
本則課税とは、売上にかかる消費税から、仕入れや経費の支払いに含まれる消費税を差し引いて、納める額を計算する方法です。仕入れ分の消費税を差し引くことを「仕入税額控除」と呼びます。
この方法では、食材の税率が下がると、仕入れ時に払う消費税が減る一方、売上の消費税から差し引ける額も減ります。そのため、店内売上が同じでも、後から税務署に納める額が増えることがあります。
税抜の店内売上が月300万円、税抜の食材仕入れが月100万円の店を例に見てみましょう。売上はすべて10%、食材はすべて軽減税率の対象で、どちらも税抜金額は変わらないとします。仕入税額を全額控除できる本則課税の店を想定し、その他の経費を除いた計算例です。
現在は、売上の消費税30万円から、食材仕入れの消費税8万円を差し引き、納付相当額は22万円です。食材の税率が1%になると、差し引ける額が1万円に減り、納付相当額は29万円になります。
ここで、仕入先への支払いも合わせて見てみましょう。現在は「仕入先へ108万円+納税22万円=130万円」。制度案では「仕入先へ101万円+納税29万円=130万円」です。仕入先への支払いは7万円減りますが、納税が7万円増えるため、この条件では支払う合計額は変わりません。
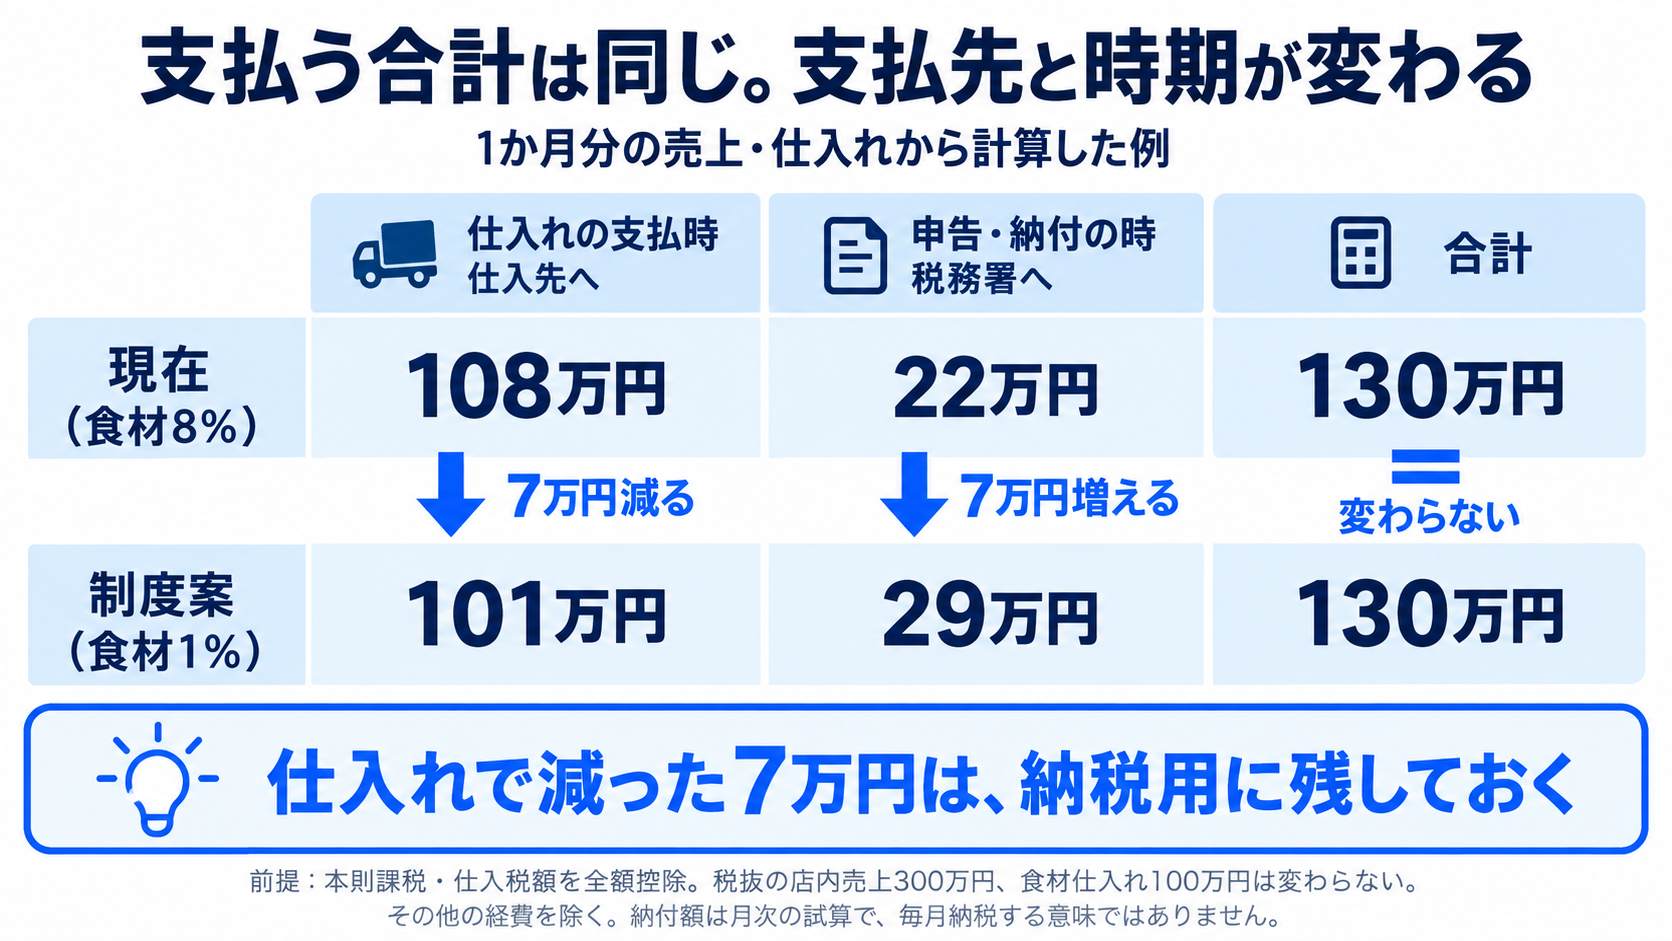 図3 仕入先への支払いは7万円減り、後から納める消費税は7万円増える例
仕入れ代を支払った後、手元にはこれまでより7万円多く残ります。ただし、この例ではその7万円が後の納税に必要です。仕入れの支払いが減った分を利益として使わず、納税用に残しておきましょう。営業用の資金と分けて管理するなら、納付見込額を毎月別口座に積み立てる方法があります。なお、図は1か月分の取引から計算した見込額であり、毎月この額を納税するという意味ではありません。
家賃や光熱費などに含まれる消費税も控除できる場合は、上の例より納付額が少なくなる可能性があります。持ち帰り売上の割合、設備購入、返品、既に納めた中間税額によっても金額は変わります。自店でいくら残す必要があるかは、売上と仕入れ・経費の会計データをもとに税理士と見積もりましょう。納付時期や回数も確認し、支払期限までに必要額を確保することが大切です。
仕入先が税抜価格を上げる場合は、減税されても仕入れの支払額があまり下がらなかったり、変わらなかったりすることがあります。特に、減税後も税込価格が同じなら、その内訳は「税金が減った分、本体価格が上がった」ことになります。店にとっては食材そのものの費用が増えるため、利益にも影響します。
例えば、上の例で仕入先が税込108万円を据え置くと、食材の本体価格は100万円から約106万9,307円に上がります。消費税は約1万693円に減るため、納付相当額は約28万9,307円です。仕入先への108万円と合わせると、支払う合計は約136万9,307円となり、従来の130万円より約6万9,307円増えます。仕入先には減税後の見積もりを取り、請求書の合計だけでなく、税抜単価、数量、消費税額を比べましょう。
ここまでの例は本則課税の場合です。簡易課税は、実際に支払った仕入れの消費税ではなく、売上の消費税に事業区分ごとの割合を掛けて、差し引く額を計算する方法です。免税事業者は、消費税の納税義務が免除される事業者を指します。計算の仕組みが違うため、減税の影響もそれぞれ異なります。
今回の案には、簡易課税で1%対象の食品を売った場合の計算の特例もあります。また、免税かどうかは、その年の売上が1,000万円以下というだけでは決まらず、原則として2年前の売上やインボイス登録の有無なども関係します。まず自店の課税方式を税理士に確認し、その条件で支払額と納付額がどう変わるかを見積もりましょう。
②値付け:売り方ごとの採算を見て価格を決める
私は、値下げ幅を決める前に、店内・持ち帰り・デリバリーの価格と費用を一つの一覧にすることを勧めます。同じ料理でも、売り方によって容器代や手数料が違い、価格の更新先も分かれるからです。
実際に支援先では、同じ商品の店頭価格が据え置かれ、デリバリーの価格だけが上がっていた例がありました。価格差を付けること自体より、その差が店の方針どおりか、変更の漏れがないかを確認することが重要です。減税対応でも、先に現在の価格を揃えて把握しておけば、変更する箇所を判断しやすくなります。
値付けを決めるときは、まず現在の売り方ごとの売上と費用をもとに、価格案を比較しましょう。持ち帰りが売上の何割あるかは判断材料の一つですが、立地、客層、営業時間、商品の持ち運びやすさでも売れ方は変わります。減税後に持ち帰りが増える可能性も踏まえ、今の売れ方が続く場合と、割合が変わる場合の両方を試算しておくと判断しやすくなります。
ここでは、現在の本体価格がどちらも1,000円で、税込価格は店内1,100円、持ち帰り1,080円の商品を考えます。制度変更後に両方を税込1,100円に揃えるなら、店内は据え置き、持ち帰りは20円の値上げです。両方を1,010円に揃えるなら、店内は90円、持ち帰りは70円の値下げになります。同じ税込価格にする場合は「いくらに揃えるか」まで決めましょう。その間の価格や、商品ごとに差を付ける案も検討できます。設定後の税額と端数処理は、レジのテスト会計で確認してください。
価格案を比べる際は、それぞれの税込価格から税抜売上を求め、食材費や売り方ごとの費用を引いてみましょう。持ち帰りには容器代、デリバリーには手数料がかかります。店内では配膳や片付けの人手、席を維持する費用も必要です。一品当たりに残る額を比べると、値下げできる幅を判断しやすくなります。
価格を決めたら、店内と持ち帰りの税込価格を、注文前に確認できるメニューや注文画面に表示しましょう。例えば税込価格を同じにする店では、税率が違うことだけを知ったお客様から「持ち帰りはもっと安くなるのでは」と聞かれる可能性があります。容器代なども踏まえて価格を決めていることをスタッフ間で共有しておけば、聞かれた際の説明も揃えられます。
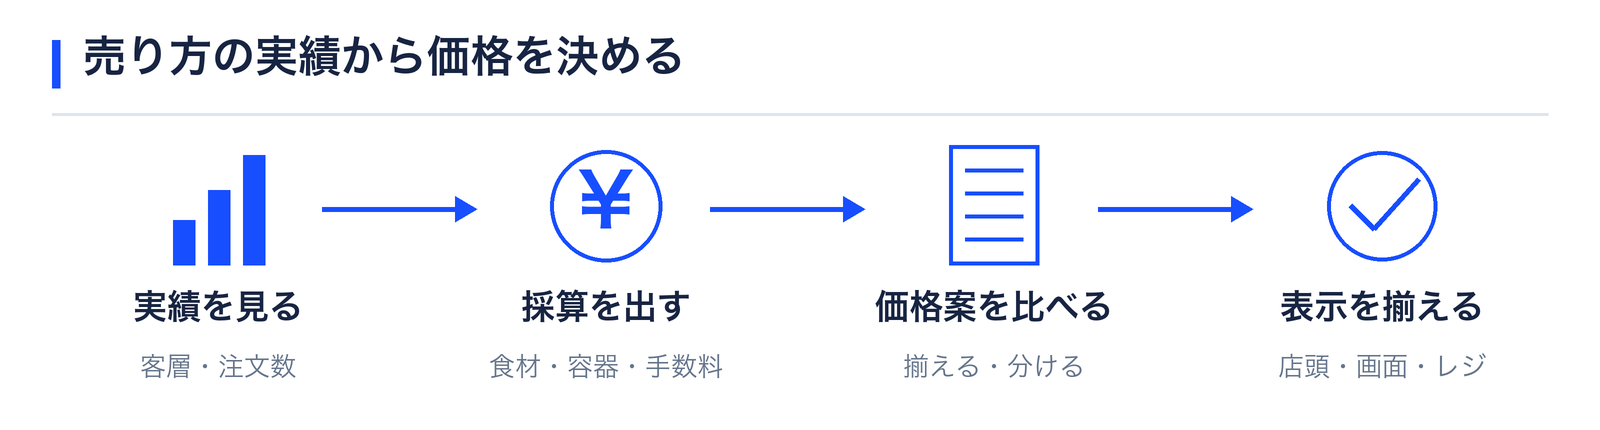 図4 店の実績と採算から価格案を比較する手順
| 店の状態 | 比較する価格案 | 決める前に確認すること |
|---|---|---|
| 店内利用が中心 | 本体価格を揃えて税込価格を分ける案と、税込価格を揃える案 | 店内価格を動かした場合の利益と客数への影響 |
| 持ち帰りが主力 | 持ち帰り価格を下げる案と、据え置く案 | 容器代や受付・受け渡しの人手を含む一品の利益 |
| 店内と持ち帰りを併売 | 商品別に価格差を付ける案 | 注文前の見せ方、セット商品、画面間の整合 |
| 設備上の制約が大きい | 現行機で扱える価格案と、設定追加・更新の案 | 誤入力の負担、改修費、月額費用、切替時期 |
上の表を出発点に、自店で比較する価格案を選んでみてください。価格を変えた後も同じ数が売れる場合と、注文が少し減る場合を計算しておくと、どこまで値下げしても採算が合うかを考えやすくなります。容器代や決済手数料も差し引き、一品当たりと店全体の両方で、残る利益を比べましょう。
テイクアウトを新しく始めるなら、近くに買う人がいるか、ピーク時に厨房を回せるか、持ち運び後も品質を保てるかを先に確認しましょう。注文が増えても店内提供が遅くなれば、既存のお客様にも影響します。最初は商品や時間帯を絞って試し、利益と現場の負担を確かめながら広げる方法が考えられます。
値下げの告知は、税率差ではなく実際の支払額で伝える
私は、値下げの告知では「何円安くなるか」を具体的に示す方が、店もお客様も確かめやすいと考えています。私のサポート先でも、軽減税率が導入された際、税率の差をそのまま値引き率のように告知してテイクアウトを勧め、誤りを指摘されたことがありました。
今回の案でも、税率が店内10%、持ち帰り1%だから「9%安い」とは限りません。本体価格1,000円を変えない場合は、店内1,100円、持ち帰り1,010円。差は90円で、店内価格に対して約8.2%です。現在の持ち帰り1,080円からの値下げ率は約6.5%になります。
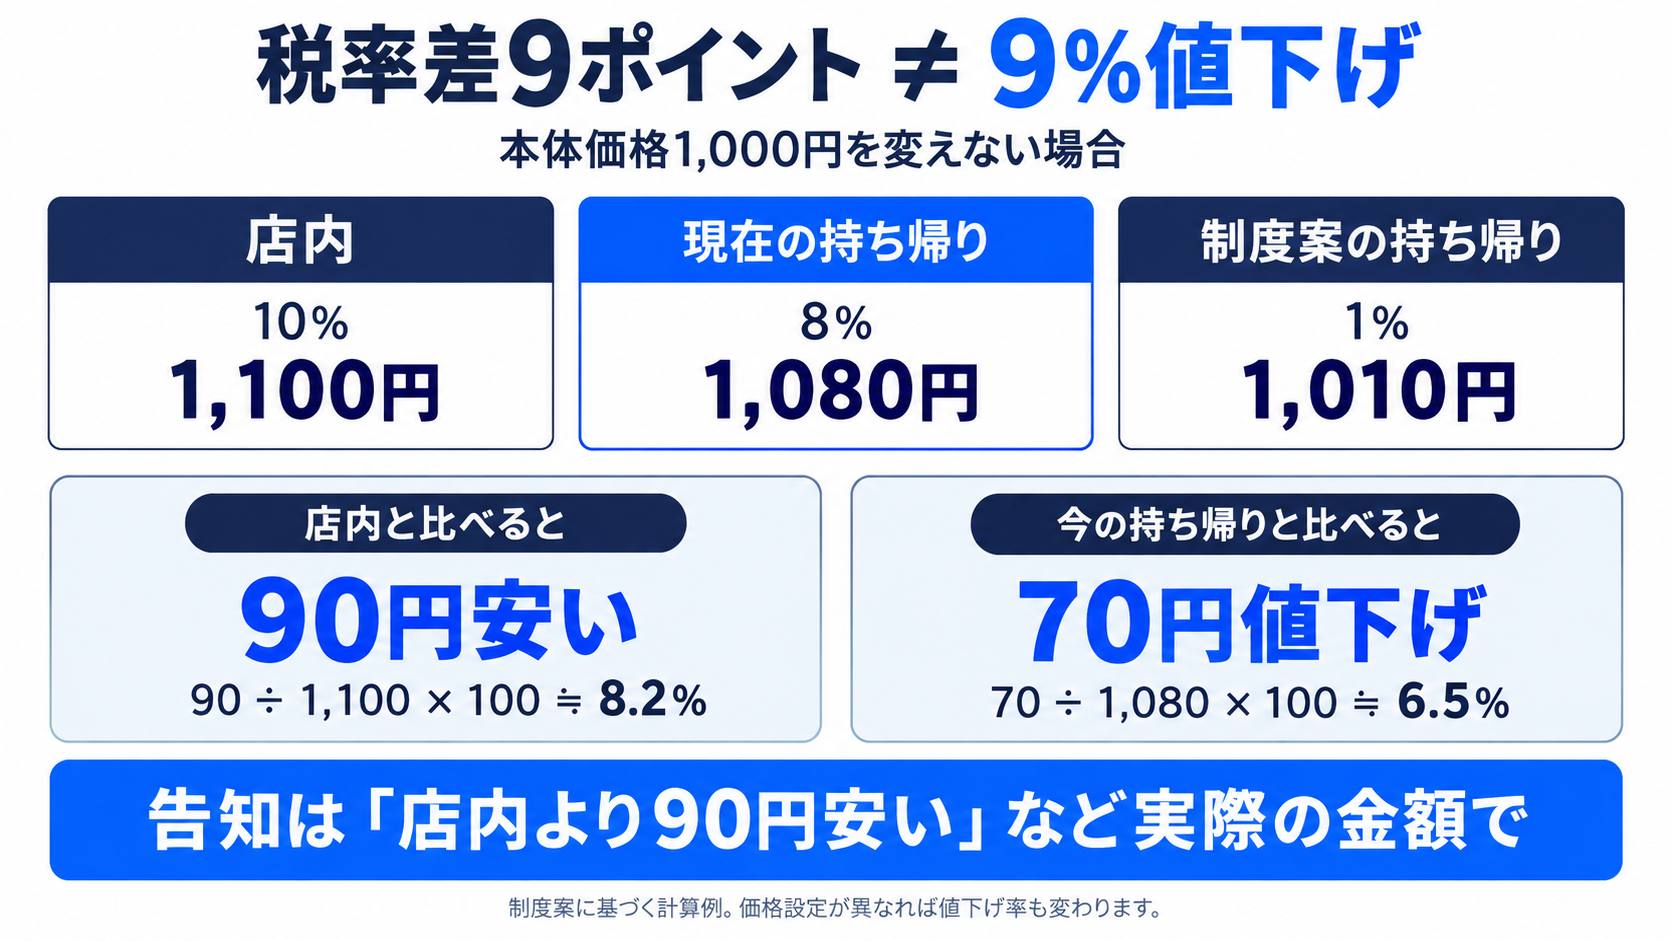 図5 税率の差と、税込価格から計算する値下げ率は異なる
「店内より90円安い」「持ち帰りは70円値下げ」など、実際の支払額から計算した金額で告知しましょう。独自に価格を設定する場合も、その税込価格同士を比べて表示する必要があります。
③注文の記録:提供時点の区分を明細まで残す
私は、スタッフがその都度税率を考えて入力するより、注文時に区分を選び、その情報が会計まで引き継がれる仕組みにしておく方がよいと考えています。値付けと納税の見積もりも、店内と持ち帰りの記録が正しく残ってこそ確かめられます。
店内で食べるか持ち帰るかは、料理を提供する時点でのお客様の意思をもとに判断します。例えば、店内で食べるために提供した料理の残りを持ち帰っても、その料理は店内飲食の扱いのままです。国税庁の現行Q&Aでは、一つの商品として売るセットの一部を店内で食べる場合は、セット全体が店内飲食になります。一方、別々の商品として販売する場合は、商品ごとに店内か持ち帰りかを判断します。
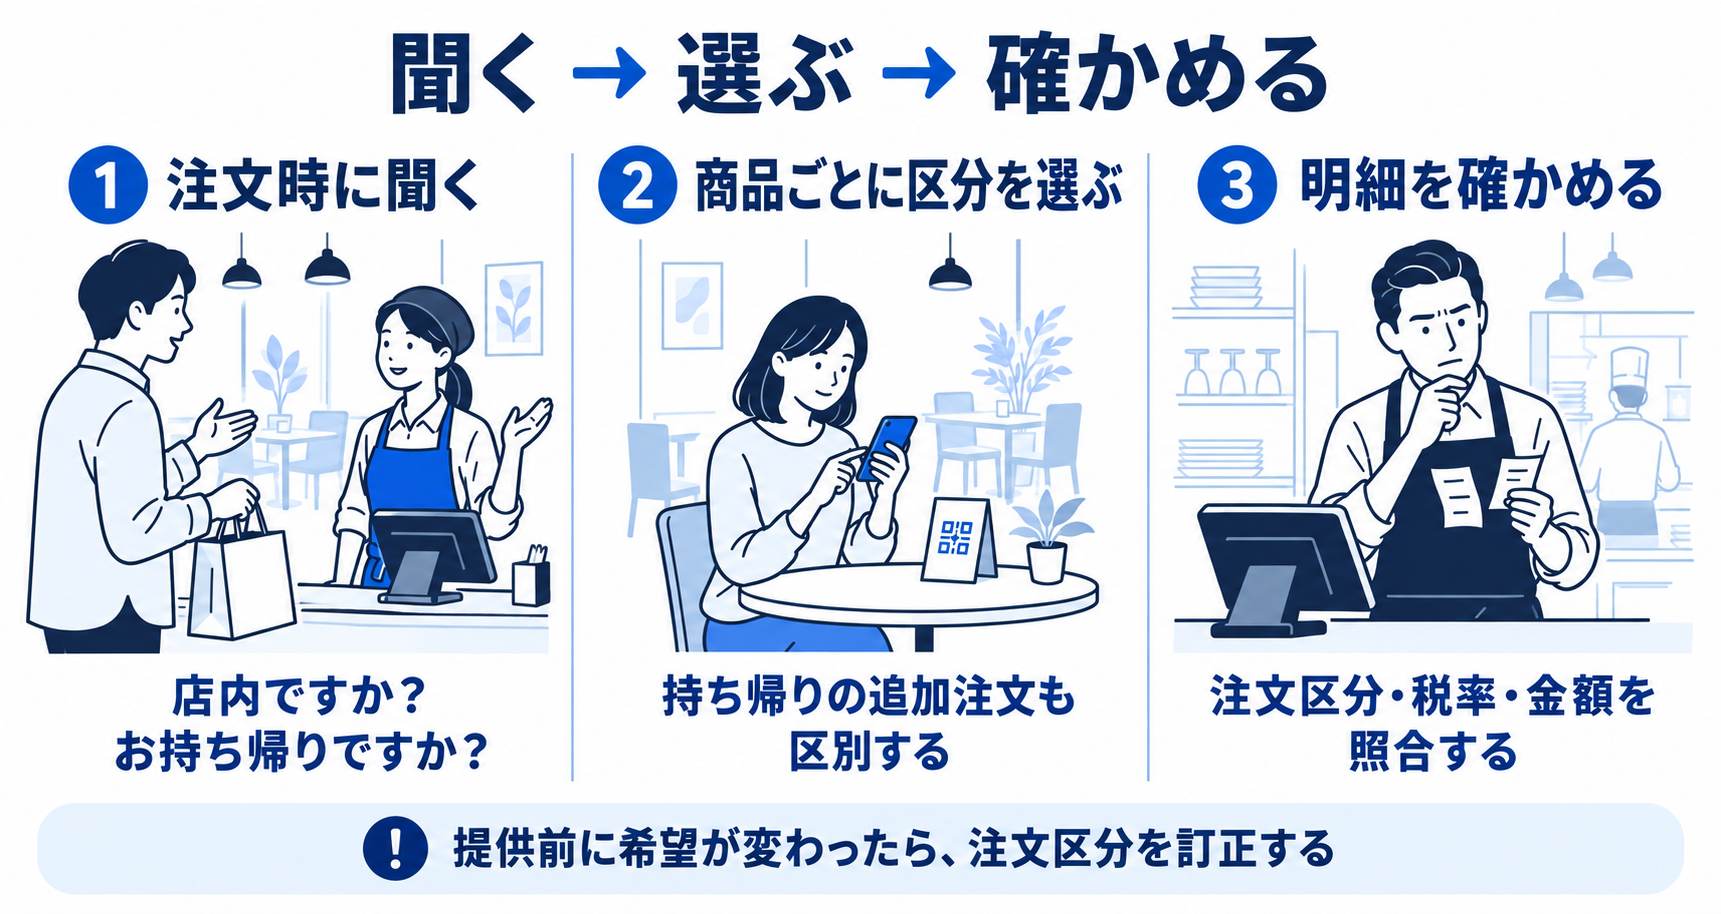 図6 注文時に聞き、商品ごとに区分を選び、明細を確かめる
例えば、持ち帰りかどうかを聞き忘れ、店内の注文としてレジに登録してしまうことが考えられます。券売機で区分を選べず、食券を受け取ってからレジに打ち直す運用なら、転記ミスも起こり得ます。また、食べ残しの持ち帰りを、新しい持ち帰り販売と取り違える可能性もあります。
こうしたミスを防ぐには、税率の設定変更に加えて、誰がどこで区分を確認し、入力するかを決めておく必要があります。
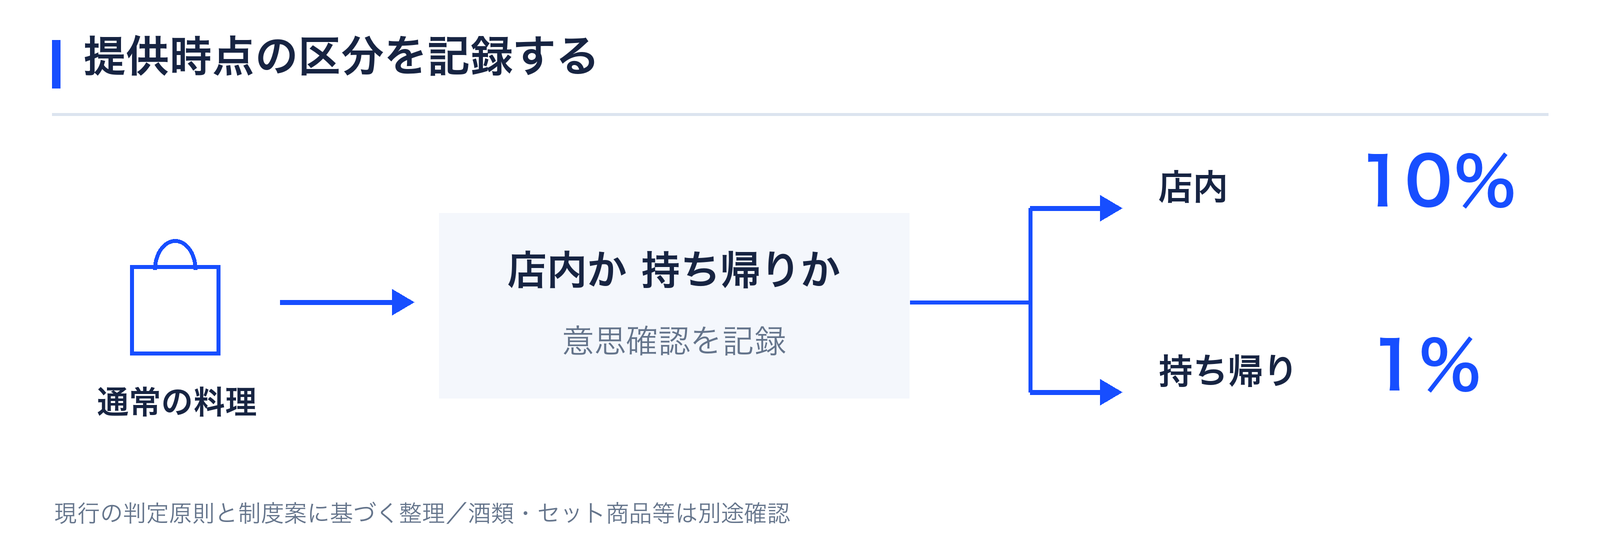 図7 通常の料理を店内で提供する場合と持ち帰り販売する場合の確認
注文時に店内か持ち帰りかを確認し、その区分が調理担当への伝票、会計、売上明細まで残るようにしましょう。提供前にお客様の希望が変わった場合は、担当者が区分を訂正できる手順も必要です。席のQRコードから注文する仕組みでも、持ち帰り商品を追加できる店なら、商品ごとに区分を選べるようにしておきましょう。
訂正するときは、店側の登録ミスか、お客様が提供後に希望を変えたのかを確認しましょう。最初から持ち帰りと伝えられていたのに店内で登録した場合は、注文内容に合わせて訂正する必要があります。一方、適切に意思を確認して店内用に提供した料理の食べ残しを持ち帰る場合は、税率を変える必要はありません。持ち帰り客が店内の席を使えるかなど、席の利用ルールもスタッフ間で共有しておくと安心です。
七つの準備と進め方
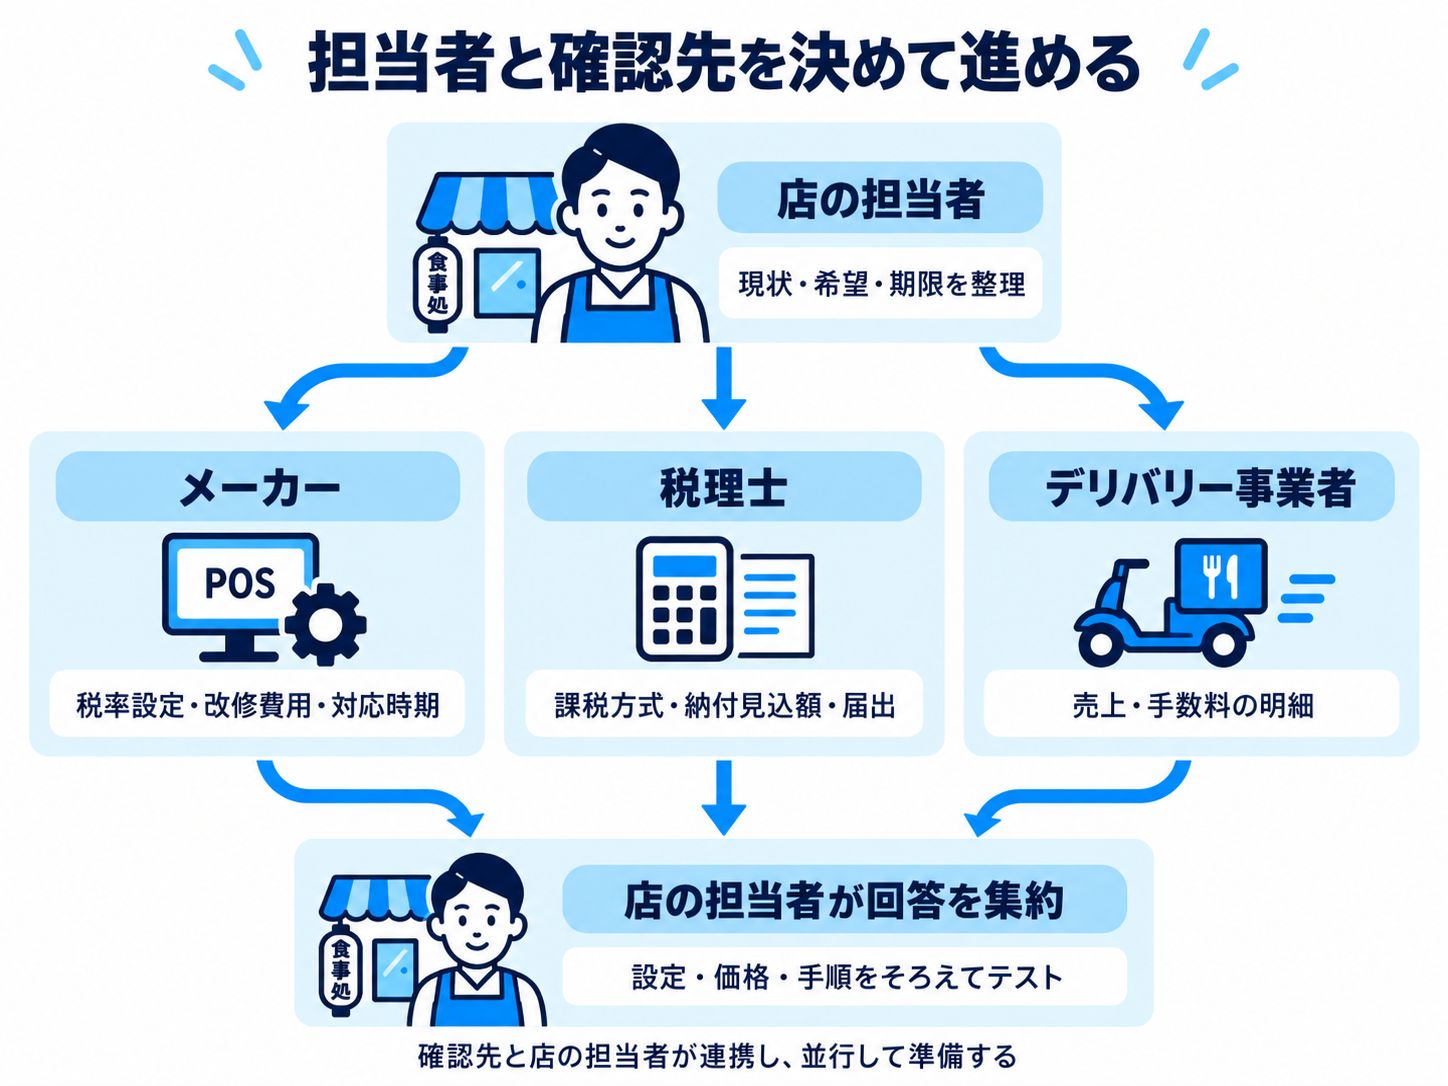 図8 担当者と確認先を決めて進める七つの準備
ここまでの三つ(納税資金・値付け・注文の記録)は経営判断の論点、上の表の七つは実行する作業です。私は、確認項目を並べるだけでなく、店の誰が担当し、誰に何を確認するかまで決めておくことが大切だと考えています。担当が曖昧だと、メーカーへの問い合わせは済んでも、店側の商品設定やスタッフへの説明が抜ける恐れがあるからです。
例えば、店長はメーカーに税率設定の方法と対応時期を確認し、経理担当は税理士と納付見込額を確かめる、と役割を分けます。店主が兼ねる場合も、作業と確認先を書き出しておきましょう。
| 準備すること | 放置すると起きること | 確認先 |
|---|---|---|
| ① レジ・券売機が1%に対応するか、費用と時期を確認する | 据置型は改修に時間がかかり、4月に間に合わない | メーカー |
| ② 商品ごとに、店内・持ち帰りの税込価格を決める | 4月1日に価格表が2種類必要になり、直前に作り直す | 店(採算は税理士に相談) |
| ③ 注文の入口で店内か持ち帰りかを確定させる | 口頭の聞き忘れが9ポイント差の登録ミスになる | 店・メーカー |
| ④ 出前・デリバリーの売上と手数料を分けて記録する | 入金額だけを見ていると、税率別の集計が合わない | 店・デリバリー事業者 |
| ⑤ 売り方別・税率別の売上を毎日確認する | 登録ミスに月末まで気づかない。値付けの根拠が無い | 店 |
| ⑥ 納税用に残す金額を決め、営業用の資金と分ける | 手元に残った分を使い、申告時に払えない | 税理士 |
| ⑦ 2029年4月の戻しに備えて、設定と手順を残す | 2年後にもう一度、価格表と設定を変える | メーカー・税理士 |
納税資金では⑥「残す金額を決め、営業用の資金と分ける」、値付けでは②「商品ごとに店内・持ち帰りの税込価格を決める」が必要です。
注文の記録では、①「レジ・券売機の対応確認」、③「注文時の店内・持ち帰りの確定」、④「デリバリーの売上と手数料の分別記録」、⑤「売り方別・税率別の売上の毎日の確認」を進めます。⑦「設定と手順を残す」は、減税終了時の切替に備える作業です。番号順に終えるという意味ではなく、担当者が並行して準備し、最後に会計まで一貫して動くかを確かめましょう。
デリバリーでは、入金額だけを売上として記録すると、手数料が引かれる前の売上と費用が分からなくなります。精算書を使い、売上総額、差し引かれた手数料などの額、実際の入金額を照合しましょう。国内の課税対象サービス手数料は通常10%ですが、控除項目ごとの税率や扱いは契約と請求書で確認する必要があります。
機器の対応については、「メーカーが変更する部分」と「店で設定する部分」を分けて確認しましょう。税率の追加、商品への税率設定、レシート表示、会計ソフトへの連携まで聞いておくと、作業の漏れを防ぎやすくなります。クラウド型でも店側の設定が必要な場合があり、据置型でも設定変更だけで対応できる場合があります。使用中の機種と契約を伝え、必要な期間と費用を確認してください。
七つの準備を進める土台は、数字の確認と注文の区分
七つの作業を進める土台として、私なら「売り方と数字を定期的に確かめること」と「注文の入口で区分を記録すること」から着手します。この二つで実績を揃えると、納税用に残す金額や価格案を具体的に検討できます。ここでは、七項目のうち、次の三つを日々の仕事として続ける方法を紹介します。
③ 注文の入口で店内か持ち帰りかを確定させる
⑤ 売り方別・税率別の売上を毎日確認する
⑥ 納税用に残す金額を決め、営業用の資金と分ける
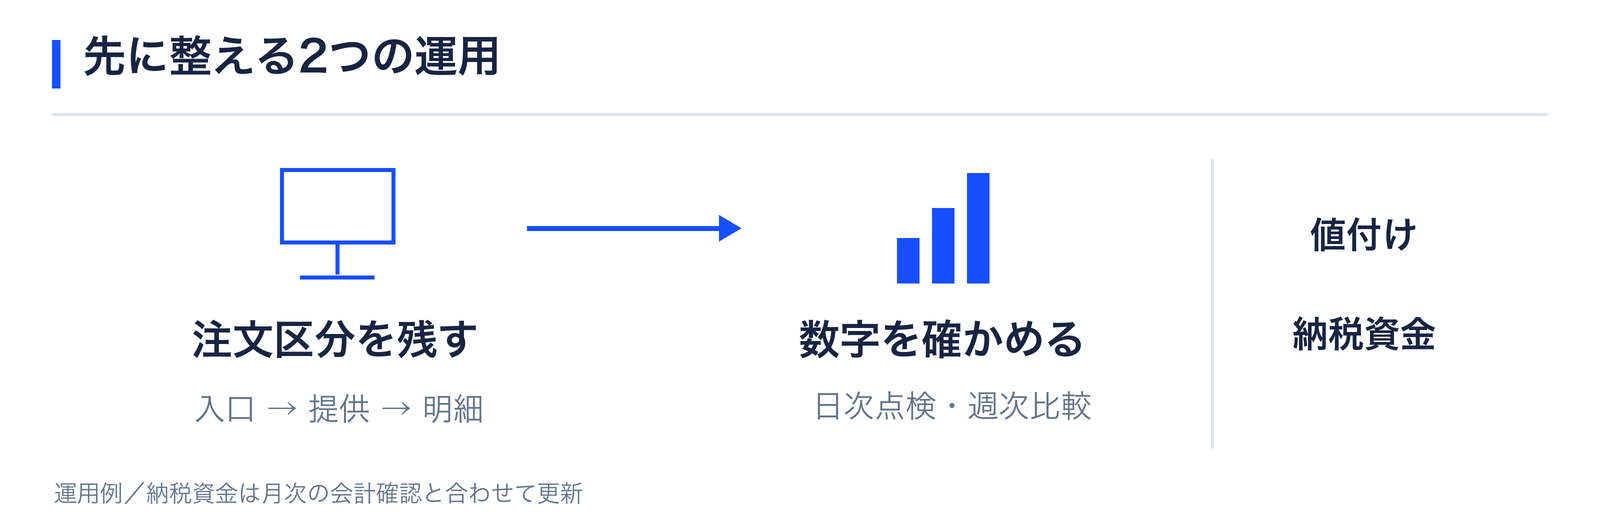 図9 毎日の記録と確認を値付けと納税資金の判断につなぐ
毎日は入力ミス、毎週は売れ方、毎月は納税資金を確認する
まずPOSから、日付、店内・持ち帰り・デリバリー別の売上、注文数、税率別の売上を取り出しましょう。集計の際は税込・税抜の基準を揃え、返品や取消も区別できる形にしておく必要があります。値付けの検討には、税抜売上で売り方ごとの割合を出すと便利です。同じ数を売っていても税率が下がっただけで税込売上は減るため、税込の割合では売れ方の変化を読み取りにくくなるからです。注文の増減は注文数同士で比べ、来店客数とは分けて確認しましょう。
毎日の確認では、前日の入力ミスや設定ミスを見つけることを優先しましょう。持ち帰りの割合が急に増えたら、実際に注文が増えたのか、店内の注文を持ち帰りとして登録したのかを伝票で確認してください。週に一度は直近7日をまとめ、過去4週の同じ曜日と比べると、普段との違いが分かります。価格や販売施策を検討する際は、天候、休業日、イベントの有無、注文数も合わせて確認しましょう。
私が支援している居酒屋でも、月の半ばに入力済みの仕入れだけで計算すると、食材費の比率は21.4%でした。遅れていた仕入れの入力が揃うと28.9%になり、費用の計上が追いつくまで利益が多く見えていました。前回の記事でも紹介したこの経験から、私は、数字を比べる前に「必要な売上と費用が揃っているか」を確認することを重視しています。今回も、入力漏れの点検と、売れ方から価格を考える作業を分けて進めましょう。
集計結果を読む時間が取れない場合は、AIに比較と要約を手伝ってもらう方法があります。過去4週と直近7日のデータを渡し、「普段と大きく違う日」「変化した売り方」「元の伝票で確認したい点」を短くまとめてもらいましょう。例えば、持ち帰りの割合が5ポイント以上変わった日を確認対象にする、といった目安を店で決められます。注文が少ない日は数件の違いでも割合が大きく動くため、実際の注文数と一緒に確認することが必要です。
AIには、店で利用を認められた環境で、氏名や電話番号などを除いた集計データを渡しましょう。計算結果はPOSの合計と照合し、変化の理由は伝票と現場で確かめてください。AIは確認すべき箇所を探す補助として使い、税率の判定や申告税額は担当者や税理士が確認する役割分担にしておくと安心です。
毎月の会計確認では、税理士と納付見込額を更新し、確保済みの資金で足りるかを確認しましょう。売上にかかる消費税だけでなく、仕入れや経費から差し引ける消費税、既に納めた中間税額も計算に入れる必要があります。毎日・毎週・毎月で担当者と確認日を決めておくと、無理なく続けやすくなります。
注文の入口を店に合わせて整える
持ち帰りの注文が多い店では、受け取り時間を選べる専用の注文画面を使うと、店内注文との区別を付けやすくなります。事前決済にも対応していれば、受け渡し時の会計を減らせます。導入前には、注文サイトだけでなくPOSにも持ち帰りの区分が引き継がれ、商品ごとの税率が正しく付くかをテストしましょう。
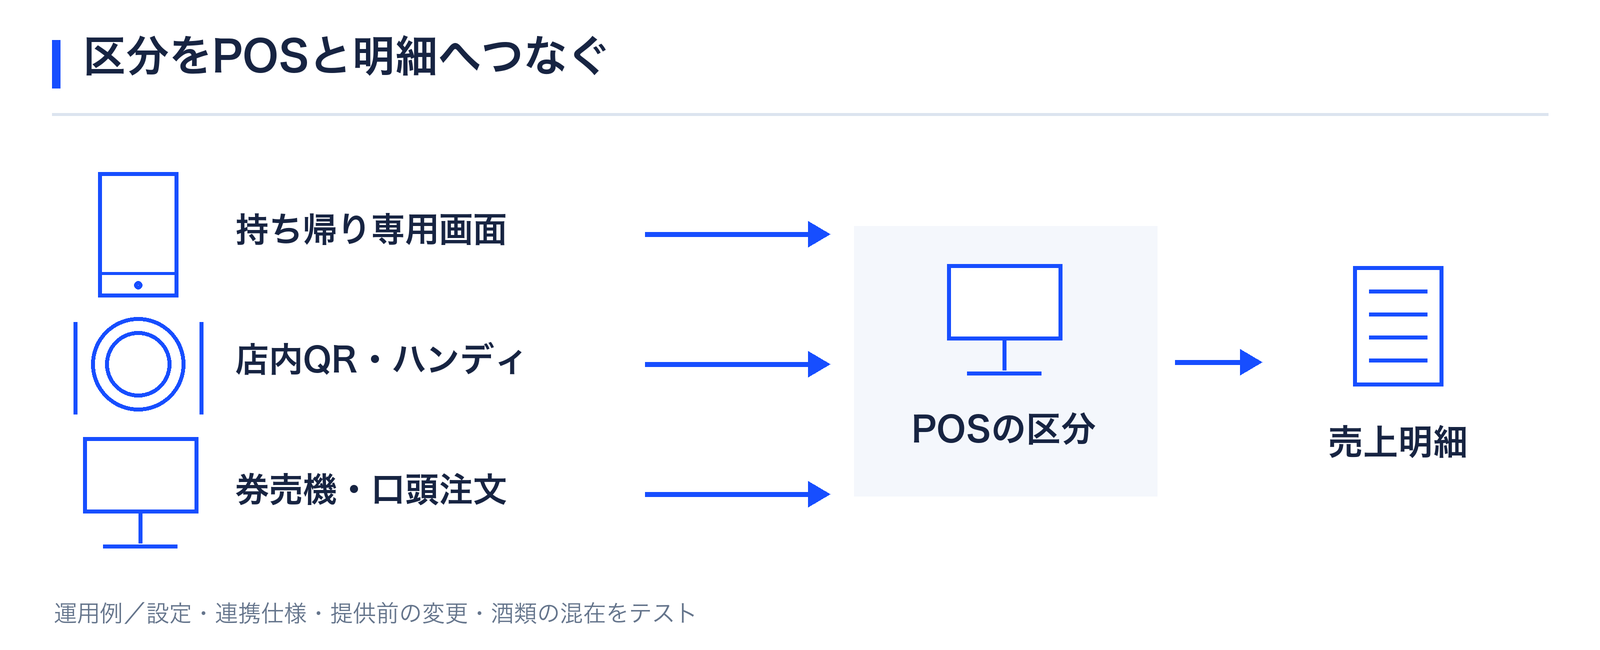 図10 入口ごとの注文区分をPOSと売上明細へ引き継ぐ
モバイルオーダーや券売機などの注文システムを選ぶ際は、店内と持ち帰りで税込価格を分けられるか、区分付きでPOSに連携できるか、受け取り時間ごとの受付上限を設定できるかを確認しましょう。事前決済や連携の範囲はサービスと契約によって異なるため、自店に必要な機能を伝えて確認することが大切です。
店内の注文が多い店では、テーブルのQRコードやハンディ端末から店内区分を引き継ぐと、スタッフが毎回区分を入力する負担を減らせます。ただし、同じテーブルから持ち帰り商品を追加する注文や、酒類と食品が混在する注文もテストしておきましょう。実際に受ける注文の組み合わせで、商品ごとに正しく処理できるかを確認する必要があります。
参考記事:テイクアウト向けモバイルオーダー8選!店内版・店外版の特徴と導入事例を紹介
参考記事:店内版モバイルオーダーシステム8選!独自調査・導入事例から読み解く店舗に最適なシステムとは?
券売機を使う店では、最初に店内か持ち帰りかを選ぶ画面にできるか、メーカーに確認しましょう。物理ボタン式でも、別ボタンや商品コードで区別できる機種があります。まずは空きボタン、商品登録、POSとの連携で対応できる範囲を確認し、現在の機器を使い続ける場合と更新する場合の費用・手間を比べてみてください。
参考記事:POSレジメーカー製券売機6選!選び方や特徴を徹底解説
口頭注文を受ける店では、POSで店内か持ち帰りかを必ず選ぶ設定にできるか、お客様にも選択内容を確認してもらえるかを確認しましょう。導入後は、店内、持ち帰り、酒類を含む注文、返品、取消を試し、レシート、売上レポート、会計データが一致するところまでテストする必要があります。
参考記事:飲食店におすすめのPOSレジ12選を業態別に比較!費用・機能・選び方を解説
今月は税理士とメーカーに確認し、自店の準備を始める
まず税理士に、自店の課税方式と、今回の案で納付額がどう変わるかを確認しましょう。価格を決める前に、納税用に残す金額と時期の見通しを持つためです。同時に、今使っているPOSや券売機のメーカーへ「1%を登録できるか」「過去の8%の販売を返品処理できるか」「店内と持ち帰りで価格を分けられるか」「注文区分が会計まで引き継がれるか」を聞いてください。
税理士との確認日、メーカーの対応範囲、店側の担当者と完了予定日を残し、七項目の準備を動かし始めましょう。
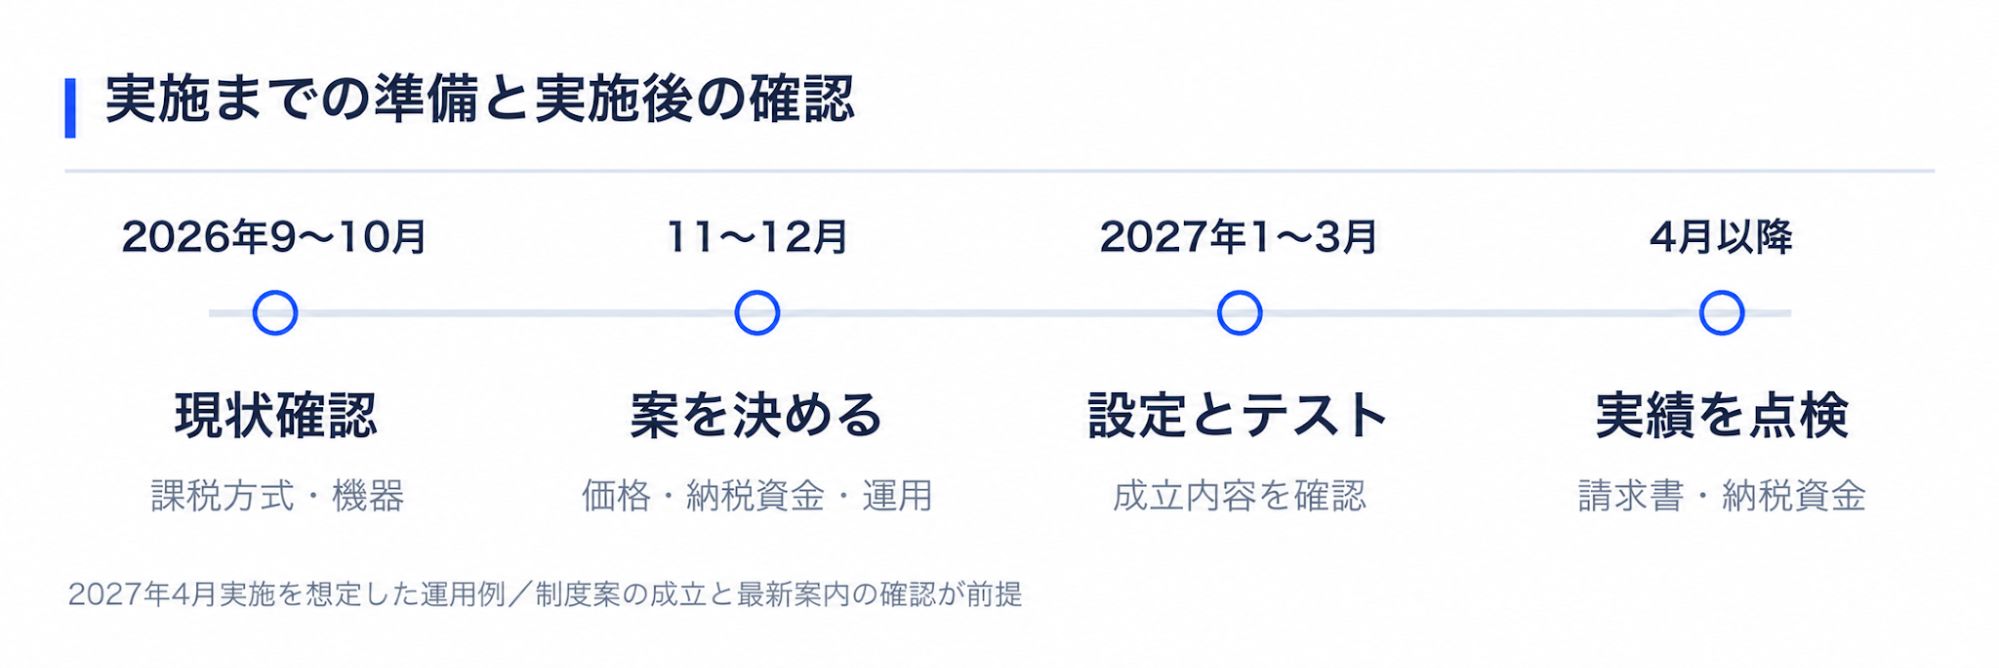 図11 2027年4月の実施を想定した準備の目安
2026年9月から10月は、現状の確認から始めましょう。税理士に課税方式と納付見込額の試算に必要な資料を聞き、メーカーには機器の対応範囲を確認してください。店内・持ち帰り・デリバリーの記録と日々の点検も始め、価格と納税資金を判断する材料を揃えましょう。
11月から12月は、価格案と注文の受付方法を決めておきましょう。商品ごとに売り方別の採算を計算し、その価格と売上構成で納税用にいくら残すかを税理士と見積もってください。必要な届出と納付時期も確認します。設備の導入が必要な場合は、契約前に費用と切替手順を確かめましょう。
2027年1月から3月は、成立した制度と最新の案内を確認し、設定とテストを進めましょう。メニュー、注文画面、レシート、会計ソフトに同じ内容が反映されるかを確かめてください。3月と4月をまたぐ予約・前払い・返品、深夜営業の扱いも、通常の注文とは別にテストする必要があります。切替当日の担当と、不具合が出た場合の連絡先も決めておきましょう。
注意したいのが、総額表示の特例です。案では、直ちに表示を直すことが困難な事情があり、実際の支払額を誤認させない措置を講じている場合に限り、2027年2月1日から3月31日までは1%で計算した税込価格を先に表示でき、4月1日から5月31日までは8%で計算した税込価格が残っていてもよいとされています。
特例を使う場合は、値札と実際の会計額が違っても、お客様が支払額を誤解しない表示を用意する必要があります。これは値札の表示に関する特例で、2月から会計の税率を1%に変えられるという意味ではありません。自店で利用する必要があるかを税理士に相談し、店頭での案内を準備しましょう。
深夜営業の店では、売上をどの日に計上するかを税理士と確認したうえで、レジの切替時刻をメーカーと決めておきましょう。国税庁Q&Aには、従来から継続している売上計上基準に従い、翌日午前1時までを前日分として扱う例があります。自店の締め方に合う処理を確認しておくことで、営業中の切替ミスを防ぎやすくなります。
4月以降は、設定どおりに動いているかを確認しましょう。最初の仕入請求書で税抜単価と税率を確認し、レジの区分別・税率別売上を点検してください。会計データが揃ったら、納税用に確保する金額も見直す必要があります。終了予定の2029年4月に向けて、今回の設定とテスト結果を残しておきましょう。
私は、今回の対応で大切なのは、税率を変える作業を終えた後も「納税用のお金が残っているか」「決めた価格で採算が合うか」「注文と会計が一致するか」を確かめ続けることだと考えています。まず今月、税理士とメーカーへの確認を始め、店内と持ち帰りの記録を揃えてください。その数字をもとに価格と納税資金を決め、七つの準備を担当者と進めていきましょう。
<出典と参考記事>
制度・公開資料の確認日:2026年9月18日。1%への引下げと特例は法案成立を前提とする案。試算・運用例・図解は筆者作成。制度の成立状況や案内の改訂は公開時点で再確認。
消費税率引下げ特設サイト│国税庁・財務省
飲食料品に係る2年間の消費税率引下げについて パンフレット│国税庁
飲食料品に係る2年間の消費税率引下げに関するQ&A│国税庁
消費税の軽減税率制度に関するQ&A 個別事例編 外食の範囲│国税庁
No.6501 納税義務の免除│国税庁
No.6401 仕入控除税額の計算方法│国税庁
他にも、飲食店の直面する課題についての解決思考をご紹介しています。
下記の記事もぜひご覧ください。
連載の関連記事:値上げしたのに利益が残らないのはなぜ?飲食店の原価率が想定とずれる原因と毎週見る仕組みを解説
連載の関連記事:カスハラ対策は10月から義務化。飲食店・小売店・サロンが現場で変えることを解説




 条件を選択して


