


キャッシュレス決済端末の入金サイクルは、月1回から月6回、最短翌営業日や即時入金まで、サービスによって異なります。入金が早い決済端末にはSquare、必要なタイミングで振込依頼できるサービスにはSTORES 決済などがあります。
店舗でキャッシュレス決済を導入する際は、入金までの期間が長いと仕入れ代金や人件費などの支払いに影響する可能性があるため、入金回数だけでなく、振込手数料や指定銀行口座などの条件も比較することが重要です。
本記事では、キャッシュレス決済端末の入金サイクルの仕組みや重要性を解説するとともに、入金が早い・入金回数が多いおすすめの決済端末5選(PAYGATE・STORES 決済・Square ターミナル・stera pack・Airペイ)を比較します。各サービスの入金条件や手数料を紹介するので、自店舗に合った決済端末選びにお役立てください。
【ニーズ別比較早見表】入金サイクルが早いおすすめ決済端末5選
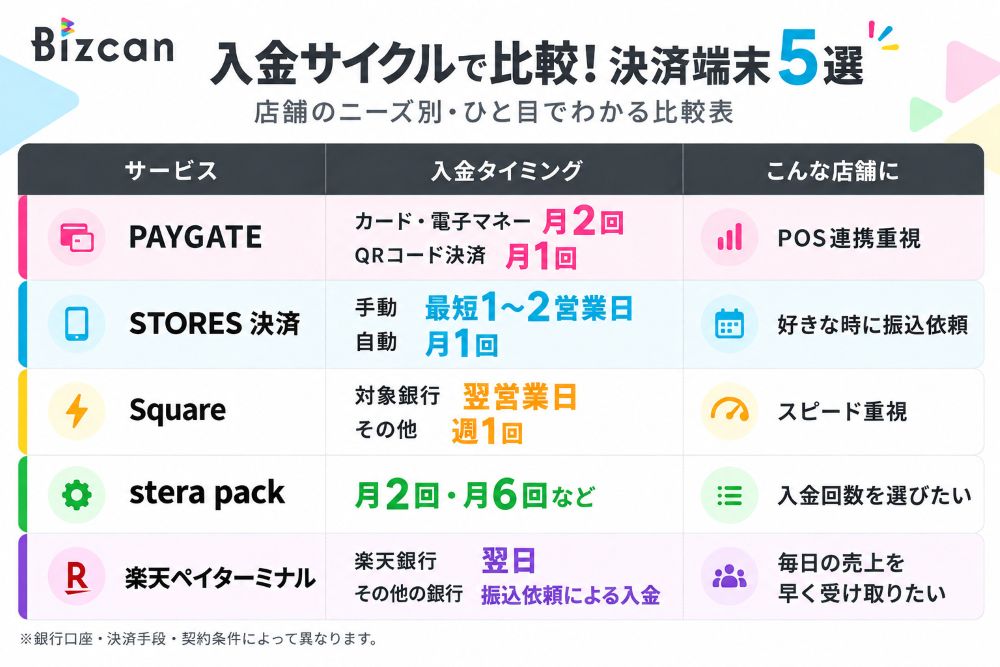
キャッシュレス決済端末の入金サイクルは、最短翌日から月1回まで、サービスによって異なります。売上金を早く受け取りたい場合は、入金回数だけでなく、振込先の銀行口座や振込手数料も確認することが重要です。
入金スピードを重視するならSquareや楽天ペイターミナル、必要なタイミングで振込依頼したいならSTORES 決済、POSレジとの連携も重視するならPAYGATEがおすすめです。
以下の比較表では、入金サイクルが早い・入金回数が多い決済端末5選を、店舗のニーズ別に比較しています。
| 決済サービス | 入金サイクル・スピード | 振込手数料 | おすすめの店舗 |
|---|---|---|---|
| PAYGATE | クレジットカード・電子マネー:月2回 QRコード決済:月1回 |
契約条件による | 定期入金に加え、POSレジ連携や会計業務の効率化を重視する店舗 |
| STORES 決済 | 手動入金:振込依頼から1~2営業日 自動入金:月1回(翌月20日) |
手動入金:10万円以上は無料、10万円未満は200円 自動入金:無料 |
売上状況に合わせて、必要なタイミングで振込依頼したい店舗 |
| Square ターミナル | 三井住友銀行・みずほ銀行:最短翌営業日 その他の銀行:週1回 有料の即時入金にも対応 |
通常入金:無料 即時入金:送金額の1.5% |
売上金をできるだけ早く受け取りたい店舗 |
| 楽天ペイターミナル | 楽天銀行:最短翌日(土日祝含む) その他の銀行:振込依頼による入金 |
楽天銀行:無料 その他の銀行:330円/回 |
楽天銀行を利用し、毎日の売上金を早く受け取りたい店舗 |
| stera pack | 月2回・月6回など複数の入金サイクルから選択可能 ※入金日は契約条件による |
三井住友銀行:無料 その他の銀行:220円(税込)/回 |
入金回数を選択し、計画的に資金管理したい店舗 |
※入金サイクルや振込手数料は、指定金融機関・決済方法・契約プランなどによって異なります。楽天ペイの翌日入金は楽天銀行口座の指定および所定の設定が必要です。各サービスの最新条件を確認したうえで導入をご検討ください。
入金サイクルとは
入金サイクルとは、キャッシュレス決済で顧客から得た売上金を、自店舗の銀行口座に入金してもらえるまでの期間・回数のことです。
キャッシュレス決済は、現金支払いとは異なり、店舗で直接金銭のやり取りを行いません。代金は、顧客から決済代行業者やカード事業者に支払われるため、事業者から後日振込・入金してもらう形になります。
決済代行業者やカード事業者では締日を設けており、締日翌日から次の締日までの期間内で発生した売上金が、入金日に振り込まれる仕組みです。
この締日と入金日までの期間や回数を入金サイクルといい、事業者ごとに設定されているスパンが異なります。
キャッシュレス決済端末の入金サイクルパターン
キャッシュレス決済端末の入金サイクルは、おもに以下の6パターンです。
キャッシュレス決済端末の主な入金サイクル6パターン
- 月1回
- 月2回(2週間に1回)
- 月3回(10日に1回)
- 月4回(1週間に1回)
- 月6回
- 翌日・毎営業日入金
入金サイクルは、決済代行業者やカード事業者によって異なるため、利用する決済端末を選ぶ際は入金サイクルも確認しておくと良いでしょう。
売上金の入金サイクルが月に複数回あるキャッシュレス決済端末5選
ここからは、売上金の入金サイクルが月に複数回あるキャッシュレス決済端末の中から、Bizcan編集部おすすめの製品を5選紹介します。
入金サイクルが多い決済端末でも、サービスによって手数料や対応決済、端末タイプが異なります。自店舗の資金繰りや利用シーンに合わせて比較しましょう。
| 項目 | PAYGATE | Square ターミナル | stera pack | 楽天ペイターミナル | STORES 決済 |
|---|---|---|---|---|---|
| 入金サイクルの特徴 | 決済方法に応じた定期入金 | 最短翌営業日・即時入金にも対応 | 月2回・月6回などから選択 | 楽天銀行なら土日祝も翌日入金 | 必要なタイミングで振込依頼が可能 |
| 入金サイクル | カード・電子マネー:月2回 QRコード決済:月1回 |
三井住友銀行・みずほ銀行:最短翌営業日 その他の銀行:週1回 有料の即時入金あり |
月2回締め:15日後または6営業日後払い 月6回締め:6営業日後払い 毎日締め:6営業日後払い(新規申込時は選択不可) |
楽天銀行:翌日・月2回・月1回から選択 その他の銀行:3日後・月2回・月1回などから選択 |
手動入金:振込依頼から1~2営業日 自動入金:月1回(翌月20日) |
| 決済手数料 | 1.98%~(中小事業者向けプラン・適用条件あり) | 2.5%~ | 1.98%~(適用条件あり) | 決済ブランド・契約プランにより異なる | 1.98%~3.24%(プラン・決済方法による) |
| 初期費用・端末代 | 0円~(キャンペーン適用時) 通常39,600円(税込) |
39,980円(税込) | 0円 | 端末購入が必要(キャンペーン条件による) | フリー:端末代27,720円(税込) スタンダード:端末1台無料(条件あり) |
| 月額費用 | 3,300円(税込) | 0円 | 1年目:0円 2年目以降:3,300円(税込)/月 ※所定の売上条件を満たす場合は無料 |
ライト:0円 スタンダード:2,200円/月 |
フリー:0円 スタンダード:3,300円(税込)/月~(契約形態による) |
| 対応端末 | 専用オールインワン端末 | Square ターミナル | 専用オールインワン端末 | 楽天ペイターミナル(4G・Wi-Fi対応) | 専用決済端末 |
| 入金方法 | 自動入金 | 自動入金・即時入金 | 自動入金 | 自動入金・都度入金(銀行口座による) | 手動入金・自動入金 |
| 特徴 | POSレジ連携やレシート印刷に対応し、会計業務を効率化できる | 入金スピードが早く、通常入金の振込手数料は無料 | 入金サイクルを選択でき、多様なキャッシュレス決済に対応 | 楽天銀行なら365日翌日入金に対応。プリンターも内蔵 | 資金繰りに合わせて入金タイミングを調整しやすい |
※料金・入金条件は契約プラン、決済ブランド、金融機関などによって異なります。楽天ペイの翌日入金には楽天銀行口座の指定と所定の設定が必要です。各サービスの最新条件をご確認ください。
Bizcan編集部のワンポイントチェック!
入金サイクルだけでなく、決済手数料や店舗の使い方も合わせて比較することが大切だよ!入金の度に振込手数料の負担が発生する場合もあるから、自動入金と手動入金を切り替えられるサービスもおすすめ♪
PAYGATE

PAYGATEは、株式会社スマレジが提供するオールインワン型のキャッシュレス決済端末です。クレジットカード・電子マネー・QRコード決済に対応し、レシートプリンターも内蔵しています。スマレジとの連携や、端末上で利用できるPOS機能により、会計業務を効率化できる点が特徴です。
PAYGATEの入金サイクルは、クレジットカード・電子マネー決済が月2回、QRコード決済が月1回です。 決済方法によって入金日が異なるため、店舗で利用される決済手段の割合を踏まえて選ぶことが重要です。
PAYGATEの入金サイクル
- クレジットカード・電子マネー:15日締め当月末入金
- クレジットカード・電子マネー:月末締め翌月15日入金
- QRコード決済:月末締め翌月末入金
PAYGATEは翌日入金には対応していませんが、カード・電子マネー決済の売上を月2回受け取れます。入金サイクルに加えて、POSレジとの連携やレシート印刷など、店舗運営に必要な機能をまとめて導入したい場合におすすめです。
中小事業者向けプランなら決済手数料1.98%~で利用可能
PAYGATEでは、所定の条件を満たす中小事業者向けに、決済手数料1.98%~のプランを提供しています。
決済手数料を抑えながら、POSレジ連携やプリンター内蔵の高機能な決済端末を利用できる点が魅力です。
月額利用料は基本プランで3,300円(税込)。端末代は通常39,600円(税込)ですが、キャンペーン適用により無料となる場合があります。
中小事業者向けプランには、事業規模や業種、加盟店の契約状況などに関する適用条件があります。対象となるかどうかは、申し込み前に確認が必要です。
STORES 決済
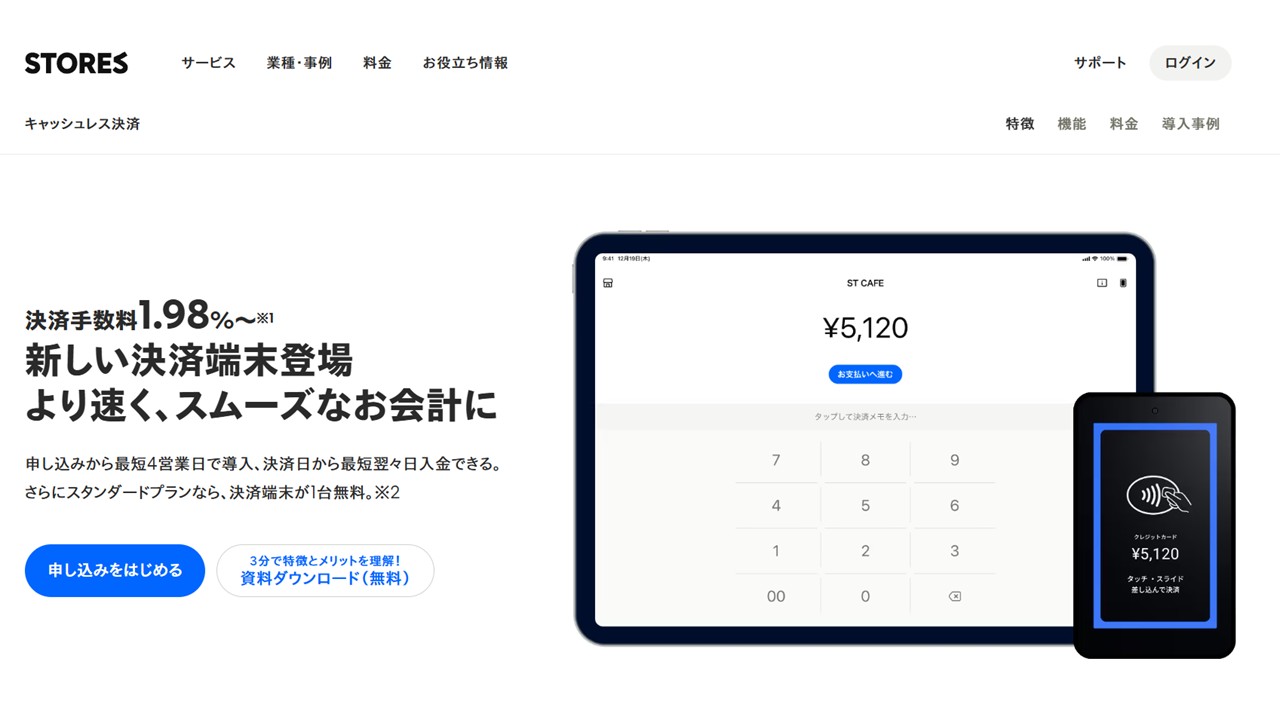
STORES 決済は、クレジットカード・電子マネー・QRコード決済に対応したキャッシュレス決済サービスです。専用端末での決済に加え、STORES レジなどの店舗運営サービスとも連携できます。
STORES 決済の入金サイクルは、必要なタイミングで振込依頼できる「手動入金」と、月1回の「自動入金」から選択できます。
手動入金では、売上の翌日6時から振込依頼が可能です。依頼後1~2営業日で入金されるため、仕入れ代金や経費の支払いに合わせて売上金を受け取りたい店舗に適しています。
自動入金は月末締め翌月20日払いで、振込操作を行う必要がありません。20日が土日祝日の場合は翌営業日の入金となります。
手動入金なら必要なタイミングで売上金を受け取れる

STORES 決済では、入金方法によって振込手数料が異なります。
| 項目 | 手動入金 | 自動入金 |
|---|---|---|
| 入金タイミング | 振込依頼から1~2営業日 | 月末締め翌月20日 |
| 振込手数料 | 10万円以上:無料 10万円未満:200円(税込) |
無料 |
| 振込操作 | 必要 | 不要 |
手動入金でも振込金額が10万円以上なら手数料が無料になるため、入金スピードとコストの両方を重視する店舗におすすめです。
料金プランは月額0円のフリープランと、決済手数料1.98%~のスタンダードプランなどがあります。スタンダードプランは年間契約で月額3,300円(税込)となり、条件を満たすと決済端末1台を無償で借りられます。
Square ターミナル

Square ターミナルは、Squareが提供するレシートプリンター内蔵型のキャッシュレス決済端末です。クレジットカード・電子マネー・QRコード決済などに対応しており、端末1台で決済からレシート発行まで行えます。
三井住友銀行またはみずほ銀行を振込先に指定すると、売上金が最短翌営業日に自動入金されます。
それ以外の金融機関では、毎週水曜日締め・金曜日入金となります。通常入金の振込手数料は、金融機関を問わず無料です。
即時入金サービスなら最短当日に売上金を受け取れる
Squareでは、通常の入金サイクルに加えて、有料の即時入金サービスを提供しています。
即時入金サービスを利用すると、Squareの利用可能残高を登録済みの銀行口座にすぐに送金できます。手数料は入金額の1.5%で、最低入金額は5,000円です。
急な仕入れや支払いが発生した場合でも、必要に応じて売上金を早く受け取れる点がSquareの強みです。
Square ターミナルは持ち運びができるため、飲食店のテーブル会計や美容サロンの座席会計にも適しています。無料で利用できるSquare POSレジの機能も備えており、決済と売上管理をまとめて行いたい店舗にもおすすめです。
楽天ペイターミナル
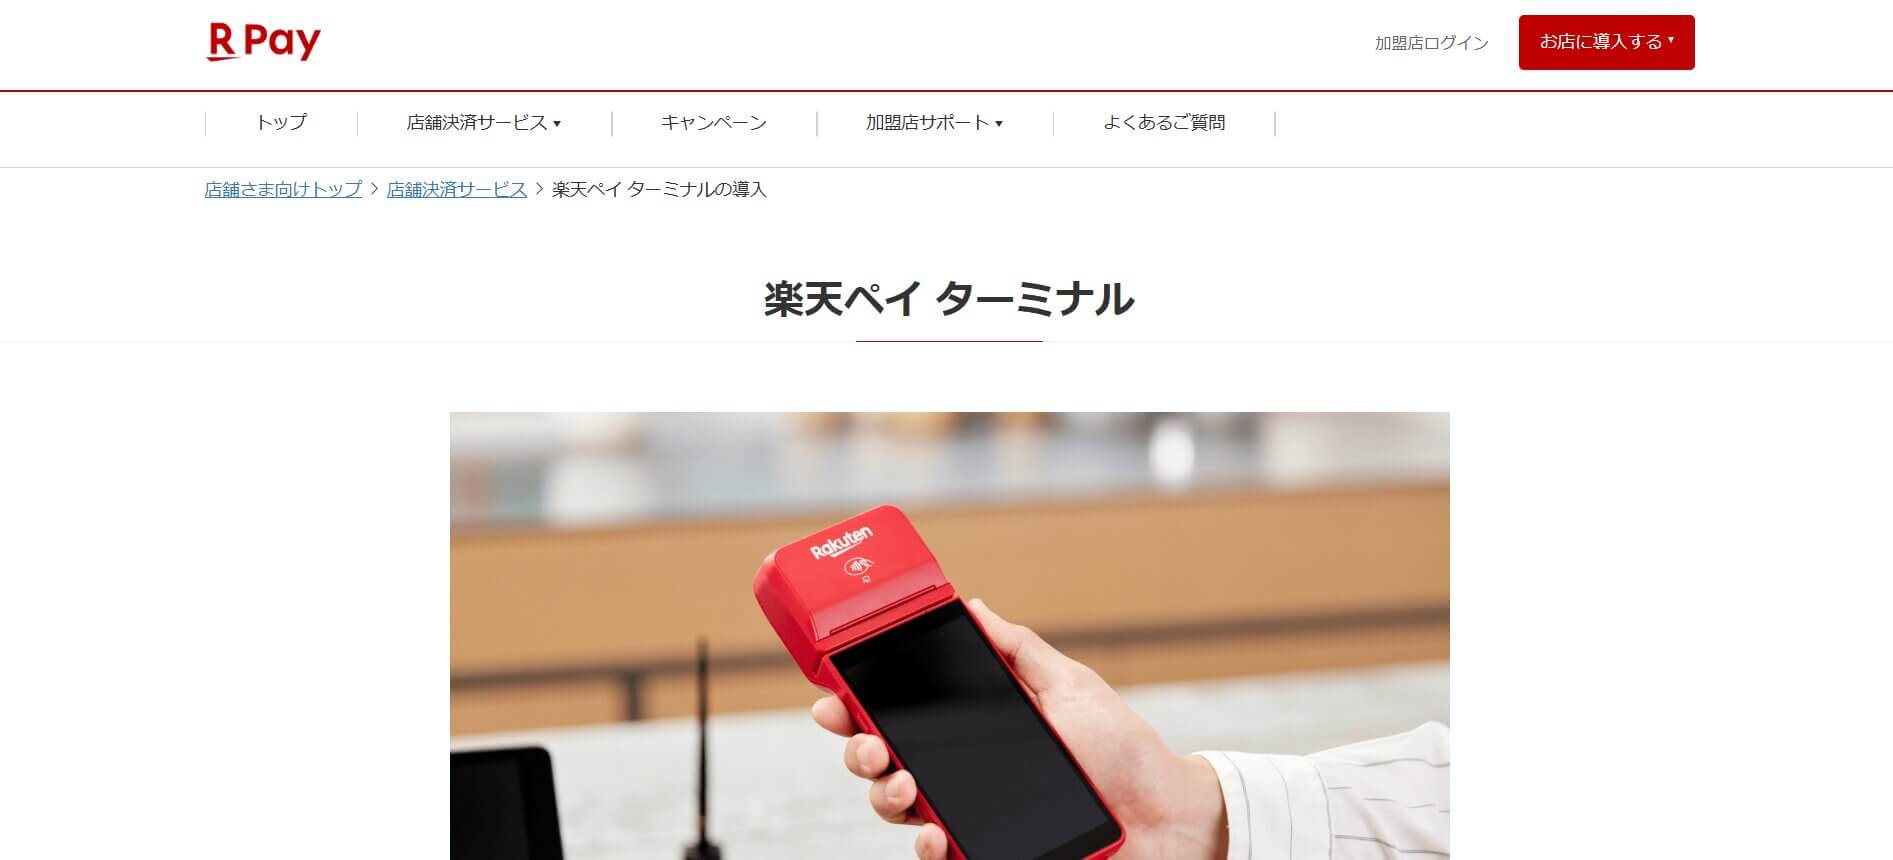
楽天ペイターミナルは、楽天ペイメント株式会社が提供するオールインワン型のキャッシュレス決済端末です。クレジットカード・電子マネー・QRコード決済に対応し、レシートプリンターも内蔵しています。
4G LTE通信とWi-Fi接続に対応しているため、飲食店や小売店だけでなく、屋外イベントや移動販売などでも利用しやすい点が特徴です。
楽天銀行を振込先口座に指定すると、土日祝日を含めた翌日自動入金を利用できます。
楽天銀行以外の金融機関でも、3日後の自動入金や月2回・月1回の入金サイクルを選択可能です。
楽天銀行なら365日翌日入金・振込手数料無料
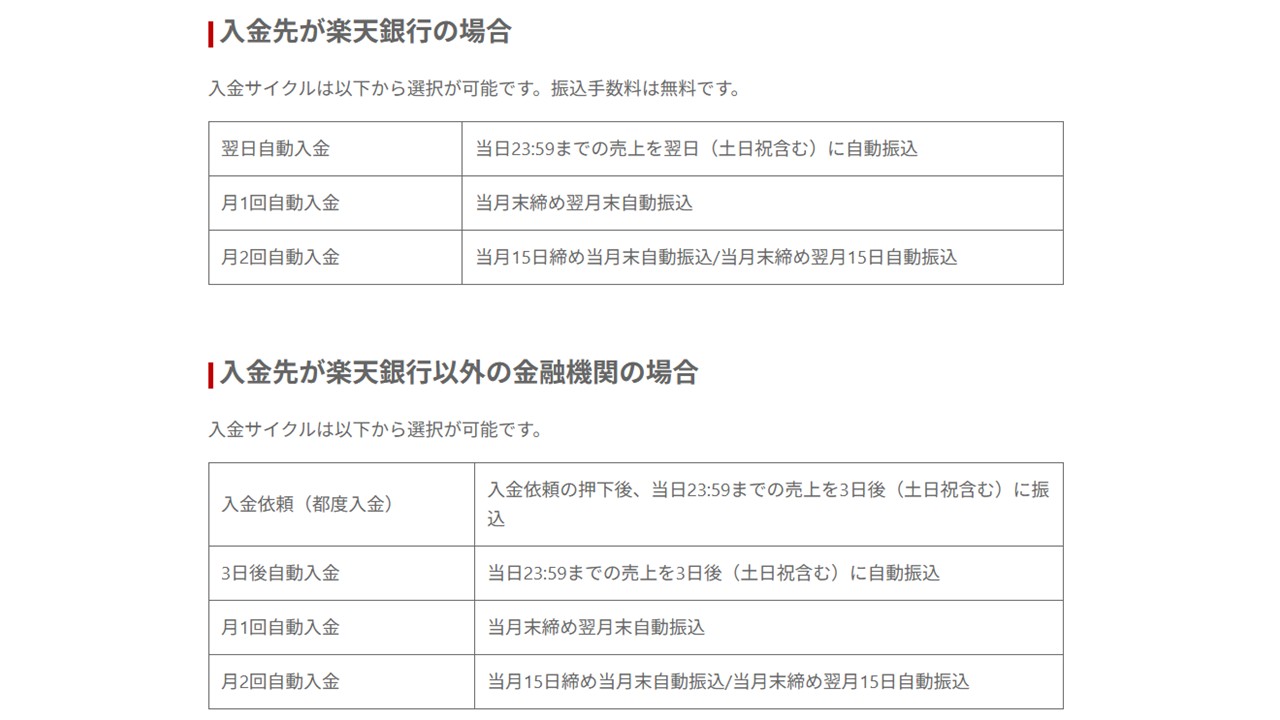
楽天ペイの入金サイクルは、登録する金融機関によって異なります。
| 振込先金融機関 | 入金サイクル | 振込手数料 |
|---|---|---|
| 楽天銀行 | 翌日自動入金 月2回自動入金 月1回自動入金 |
無料 |
| 楽天銀行以外 | 3日後自動入金 都度入金(依頼後3日後) 月2回自動入金 月1回自動入金 |
330円(税込)/回 |
楽天銀行なら、決済した翌日に売上金を受け取れるうえ、振込手数料も無料です。 仕入れ代金の支払いが頻繁に発生する飲食店や、日々の資金繰りを重視する小規模店舗にも適しています。
ただし、入金サイクルの初期設定は月1回です。翌日入金を利用する場合は、加盟店管理画面から設定を変更する必要があります。
また、楽天銀行以外の金融機関では、振込手数料が1回につき330円(税込)かかります。入金回数を増やすほど振込手数料も発生するため、資金繰りとコストのバランスを踏まえて選択することが重要です。
stera pack

stera packは、三井住友カードとGMOペイメントゲートウェイが共同提供するキャッシュレス決済サービスです。クレジットカード・電子マネー・QRコード決済などに対応するオールインワン型の決済端末を利用できます。
stera packでは、月2回締め・月6回締めなど、店舗の資金管理に合わせて入金サイクルを選択できます。
stera packの入金サイクル
- 月2回締め・15日後払い
- 月2回締め・6営業日後払い
- 月6回締め・6営業日後払い
- 毎日締め・6営業日後払い(新規申込時は選択不可)
入金回数が多いプランを選んでも、締め日から実際の入金日までには一定の日数がかかります。そのため、入金回数だけでなく、売上金を受け取るまでの期間も確認することが重要です。
振込手数料は、三井住友銀行の口座なら無料、それ以外の金融機関では1回220円(税込)です。
POSレジとの連携で会計業務を効率化できる
stera packは、外部のPOSレジとの連携実績がある点も特徴です。
POSレジと決済端末が連携していない場合、会計金額を決済端末に手入力する必要があり、入力ミスや会計時間の増加につながる可能性があります。
一方、stera packは対応するPOSレジと連携することで、会計金額の入力負担を減らし、決済業務を効率化できます。
連携できるPOSレジや利用条件はシステムによって異なるため、導入前に対応状況を確認する必要があります。
月に複数回の定期入金を希望する店舗や、キャッシュレス決済とPOSレジを組み合わせて運用したい店舗に適したサービスです。
キャッシュレス決済端末の入金サイクルが重要視される理由

出典:経済産業省
経済産業省が行った2025年度の調査では、日本国内におけるキャッシュレス決済の比率は、全体の58.0%でした。10年前の2015年には22.5%だったことから、2倍以上に急増しています。特筆すべきは、クレジットカード決済の多さです。
近年キャッシュレス決済といえば、QRコード決済や電子マネー決済が広まっている反面、現状のデータではクレジットカード決済利用者が多数を占めていることが分かります。
一方で、コード決済(QRコード・バーコード含む)の利用率も2019年度から6年余りで急速に伸びており、これからは決済端末でクレジットカード決済だけでなくコード決済にも対応する必要が増えてきている状況です。
参照:我が国のキャッシュレス決済額及び比率の推移(2025年)|経済産業省
このように、キャッシュレス決済の利用者は増えていますが、店舗を経営する上で固定費や仕入れ代金の支払いにおいて、手元に資金を準備することも欠かせません。
入金サイクルが重要視される背景には、キャッシュレス決済へ対応するための決済端末の導入と、手元資金の確保を両立する目的があります。
キャッシュレス決済は、いわゆる「ツケ払い」や「売掛金」が発生している状態です。入金サイクルが多い決済端末を選択し、手元に資金が入る頻度を増やすこと意識しましょう。
入金サイクルが異なる2つの理由
決済端末の入金サイクルが事業者によって異なるのは、以下の2項目が理由です。
| 入金サイクルが異なる理由 | 内容 |
|---|---|
| 振込先金融機関の違い | 指定する銀行口座によって、入金回数や入金日が異なる場合がある |
| 自動入金と手動入金の違い | 決まった日に自動入金されるか、店舗側が振込依頼を行うかによって入金タイミングが異なる |
それぞれどのような理由で入金サイクルに違いがあるのか、決済端末を選定する際に欠かせない、入金サイクルの特徴について解説します。
振込先金融機関の違い
同じ決済端末でも、振込先として指定している金融機関が異なると、入金サイクルにも違いが表れます。たとえば、メガバンクや地方銀行、ネット銀行など、指定金融機関ごとに定められているケースが一般的です。
また、支払い手段によって異なる場合もあります。クレジットカード決済が月に1回、QRコード決済や電子マネー決済は月に2回などです。反対に、クレジットカード決済の方が入金サイクルが多い場合もあります。
自動入金と手動入金の違い
キャッシュレス決済の入金方法には、自動入金と手動入金があります。この入金方法の違いによって、入金サイクルにも違いが出ると認識しておきましょう。
基本的には、締日の時点で発生した売上金が入金日に自動的に振り込まれますが、一部の決済代行業者の中には、入金を依頼された際に振り込まれる「手動入金」を採用しているところもあります。
手動入金の場合、手続きが必要になる反面、入金されるまでがスピーディーなのも特徴です。また、入金に手数料がかかる場合、手動入金で回数を制限することで、手数料を削減できるメリットもあります。
どちらを選ぶべきかは店舗の規模や、キャッシュレス決済の割合などによっても異なるため、自店舗に合うサービスを選ぶことが大切です。
【独自検証】月額無料と低手数料率はどちらがお得?費用比較シミュレーション
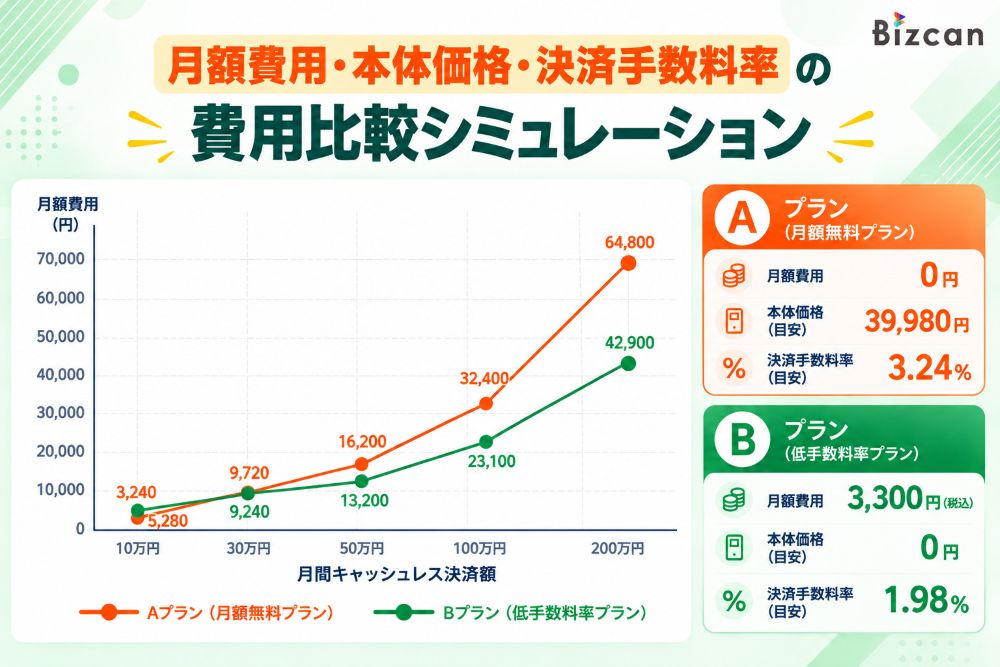
キャッシュレス決済端末を導入する際は、月額利用料だけでなく、決済手数料率や端末本体価格を含めて比較することが重要です。
月額無料プランは固定費を抑えられる一方、決済手数料率が高く設定されている場合があります。反対に、月額利用料が発生するプランでも、決済手数料率が低ければ、月間決済額によっては費用負担を抑えられます。
以下は、月額無料プランと低手数料率プランについて、月間キャッシュレス決済額に応じた費用負担を比較したシミュレーションです。
| 比較項目 | Aプラン(月額無料) | Bプラン(低手数料率) |
|---|---|---|
| 月額利用料 | 0円 | 3,300円(税込) |
| 端末本体価格 | 39,980円(税込) | 0円 |
| 決済手数料率 | 3.24% | 1.98% |
月間キャッシュレス決済額による月額費用の違い
| 月間決済額 | Aプラン(月額費用) | Bプラン(月額費用) | 費用差 |
|---|---|---|---|
| 10万円 | 3,240円 | 5,280円 | Aプランが2,040円お得 |
| 30万円 | 9,720円 | 9,240円 | Bプランが480円お得 |
| 50万円 | 16,200円 | 13,200円 | Bプランが3,000円お得 |
| 100万円 | 32,400円 | 23,100円 | Bプランが9,300円お得 |
| 200万円 | 64,800円 | 42,900円 | Bプランが21,900円お得 |
※月額費用は「月額利用料+月間キャッシュレス決済額×決済手数料率」で算出しています。端末本体価格は月額費用に含んでいません。各プランは比較用のモデルケースであり、特定の決済サービスの料金を示すものではありません。
このシミュレーションでは、月間キャッシュレス決済額が10万円の場合、月額無料のAプランの方が2,040円お得です。一方、月間決済額が30万円になると、低手数料率のBプランの方が480円安くなります。
月間キャッシュレス決済額が約26.2万円を超えると、月額利用料が発生するBプランの方が毎月の費用を抑えられます。
ただし、Aプランでは端末本体価格39,980円が別途必要です。実際の導入時には、月額費用だけでなく、初期費用や入金サイクル、振込手数料も含めて比較することが重要です。
決済端末の入金サイクルに関するよくある質問
以下では、決済端末の入金サイクルに関するよくある質問に回答します。
キャッシュレス決済の売上が入金されない場合、何を確認すればよいですか?
キャッシュレス決済の売上が予定日に入金されない場合は、まず入金予定日と振込先口座の登録情報を確認してください。決済サービスによっては、土日祝日による入金日の変更や、最低振込金額などの条件によって入金が遅れることがあります。
主な確認項目は以下のとおりです。
入金されない場合の確認項目
- 入金予定日が土日祝日と重なっていないか
- 振込先口座の情報に誤りがないか
- 最低振込金額などの入金条件を満たしているか
- 売上が正常に確定・計上されているか
- 入金保留や口座確認に関する通知が届いていないか
入金予定日を過ぎても振込が確認できない場合は、管理画面の入金履歴を確認し、決済サービスのサポート窓口に問い合わせることが重要です。
土日祝日もキャッシュレス決済の売上は入金されますか?
キャッシュレス決済の売上が土日祝日にも入金されるかどうかは、利用する決済サービスや振込先の金融機関によって異なります。
たとえば、楽天ペイでは楽天銀行を振込先に設定している場合、原則として土日祝日を含む翌日入金に対応しています。一方、Squareでは振込先の金融機関によって入金スケジュールが異なり、通常の自動振込は金融機関に応じた営業日ベースのスケジュールで処理されます。
土日祝日にも売上金を受け取りたい場合は、「翌日入金」と「翌営業日入金」の違いを確認することが大切です。
また、年末年始や金融機関のメンテナンスなどによって、通常とは入金日が異なる場合もあります。導入前に、休日の入金対応と振込先口座の条件を確認しておくと安心です。
キャッシュレス決済の入金額が売上金額より少ないのはなぜですか?
キャッシュレス決済の入金額が売上金額より少ない主な理由は、決済手数料や振込手数料などが差し引かれているためです。
たとえば、キャッシュレス決済の売上が10万円、決済手数料率が3.24%の場合、決済手数料は3,240円となり、差し引き後の金額は96,760円です。さらに振込手数料が発生する場合は、その分も差し引かれることがあります。
ただし、決済サービスによっては手数料を別途請求する場合や、決済ブランドごとに入金日が異なる場合もあるため、必ずしも売上金額と入金額が同じ期間で一致するとは限りません。
入金額に差がある場合は、管理画面の売上明細や入金明細で、決済手数料・振込手数料・返金処理などの内訳を確認してください。
なお、売上の一部が次回の入金対象となっているケースもあるため、対象となる売上の集計期間も併せて確認することが重要です。
キャッシュレス決済端末は入金サイクルの多いサービスがおすすめ!
キャッシュレス決済端末を導入したい場合は、入金サイクルが多いサービスを選んで、手元資金が確保できる状態にしておきましょう。仕入れ代金や固定費の支払いに苦慮する心配がなく、事業経営に集中できます。
また、入金サイクルだけでなく、入金にかかる手数料をチェックしておくのもおすすめです。事業者によっては、指定の金融機関のみ手数料が発生しないサービスもあるので、利用する決済端末に応じて銀行口座を新たに開設するのも良いでしょう。